Planejamento Sucessório e Holding Patrimonial
Organizar a transmissão do patrimônio em vida — antes que a decisão seja tomada por um juiz, e o custo, pela tabela do inventário.
Planejamento patrimonial no inventário: o que mudou no cartório
- Inventário extrajudicial: quando a família resolve tudo no cartório, sem processo judicial.
- Venda de imóvel do espólio sem autorização do juiz, quando o dinheiro paga custas, impostos, emolumentos e honorários.
- Herdeiros menores já não impedem o inventário em cartório: o próprio tabelião comunica o Ministério Público.
- Por que um inventário extrajudicial bem estruturado já é, por si, planejamento sucessório.
O que acontece quando não se planeja
Tributação concentrada
O ITD incide de uma vez sobre o espólio, no pior momento de caixa da família, sem possibilidade de fracionamento.
Exposição patrimonial
Bens pessoais e riscos da atividade empresarial permanecem no mesmo patrimônio, e respondem juntos por dívidas.
Conflito entre herdeiros
Sem regras escritas de administração, entrada e saída, a divergência vira litígio — e o litígio trava o patrimônio por anos.
Administração sem regra
Quem decide sobre o imóvel de renda, quem assina, quem vende. Sem definição prévia, a resposta vem por sentença.
Cada ano de adiamento aumenta a conta. O diagnóstico do patrimônio leva uma reunião e define se você precisa mesmo de uma holding.
Agendar diagnóstico →Holding ou planejamento tradicional: como escolher
Os dois caminhos servem ao mesmo objetivo — que seus bens cheguem a quem você quer, com o menor atrito possível. Eles se diferenciam no momento e no grau de controle.
Testamento, doação e partilha em vida
Organiza a destinação dos bens mantendo-os em nome da pessoa física. É mais simples de montar e tem custo de implantação menor.
Faz sentido quando o patrimônio está concentrado em poucos bens, sem atividade empresarial relevante.
Sociedade que detém os bens
Transfere os bens para uma sociedade e passa a distribuir quotas. Permite separar quem é dono de quem administra, escrever no contrato social as regras de entrada, saída e venda, e antecipar a sucessão por doação de quotas com reserva de usufruto.
Custa mais para constituir e exige manutenção contábil contínua. Compensa quando há imóveis de renda, mais de um herdeiro, sócios fora da família ou empresa operacional no meio.
Na prática, os dois raramente são excludentes: é comum a holding conviver com um testamento que cuida do que ficou fora dela.
A janela que se fecha
O PLP 108/2024, aprovado no Senado, altera a forma de calcular o ITCMD. Parte das disposições só passa a valer a partir de 2027 — o que faz do período atual o intervalo para estruturar sob as regras vigentes.
Avaliação a valor de mercado
Participações societárias passam a ser avaliadas pelo patrimônio líquido ajustado a valor de mercado, com ágio — no lugar do valor contábil histórico. Para a família cujo patrimônio é imóvel antigo, integralizado pelo valor de aquisição, a base de cálculo deixa de ser a mesma.
Progressividade obrigatória
A adoção de alíquotas progressivas conforme o valor transmitido deixa de ser faculdade do estado e passa a ser obrigação. O teto nacional foi mantido.
A holding continua de pé
Nenhuma das alterações retira o papel da holding no planejamento sucessório. O que elas exigem é coerência entre forma e substância, e documentação capaz de resistir à fiscalização.
Não existe percentual padrão, e desconfie de quem oferece um. A conta só existe depois do diagnóstico — e é ele que diz, inclusive, se a holding é mesmo o caminho.
Os números, atualizados, ficam nos artigos
Alíquotas, UFIR-RJ e tabela de custas do TJRJ mudam a cada exercício, e agora mudam por lei. Esta página guarda o mecanismo; os valores vivem em artigos datados, que revisamos.
A estrutura leva meses para ficar de pé. Quem quiser decidir sob as regras atuais precisa começar o diagnóstico com folga.
Agendar diagnóstico →Como podemos te ajudar
Holding Patrimonial
Constituição da sociedade, integralização dos bens e desenho do contrato social.
Planejamento Sucessório
Mapeamento do patrimônio e escolha dos instrumentos de transmissão.
Testamento
Formalização da vontade sobre a parcela disponível do patrimônio.
Doação com Reserva de Usufruto
Antecipação da sucessão mantendo o uso e a renda dos bens.
Governança e Acordo de Sócios
Regras de administração, entrada, saída e venda de participações.
Os sócios
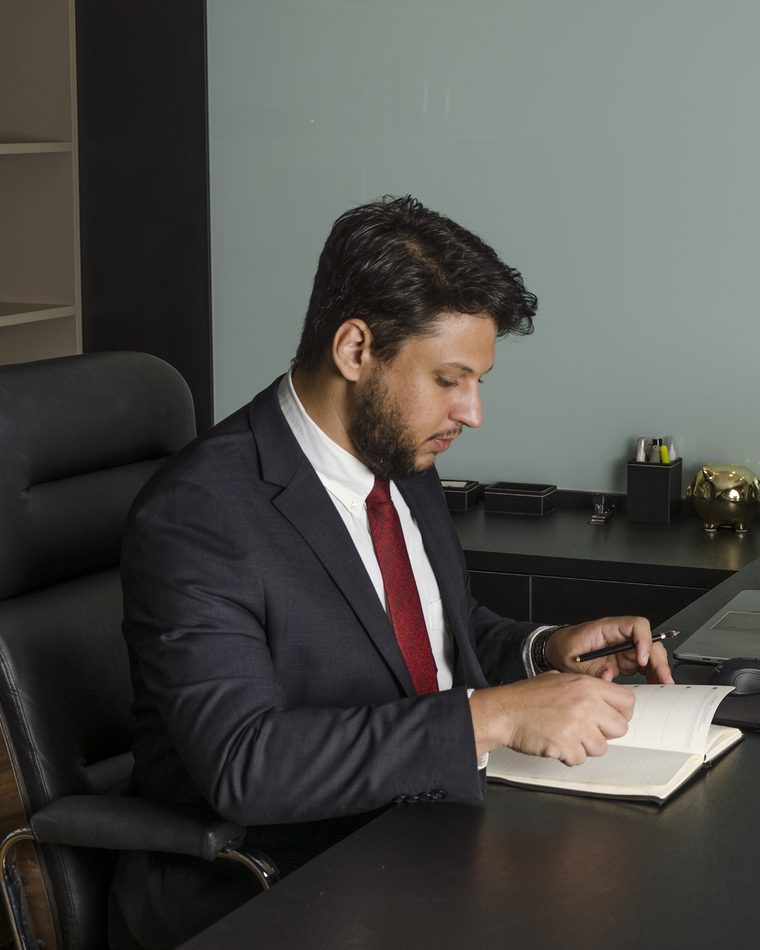
Cezar March
Sócio · Planejamento patrimonial e societário
Conduz estruturações societárias e sucessórias no escritório, com cerca de dez anos de atuação. Trabalha na fronteira entre o desenho da estrutura e a sua manutenção — que é onde, na prática, os planejamentos costumam falhar.
- Graduado em Direito pela Universidade Cândido Mendes
- Pós-graduado pela EMERJ
- Especialista em Compliance pela FGV
- Especialista em Contratos pela EMERJ
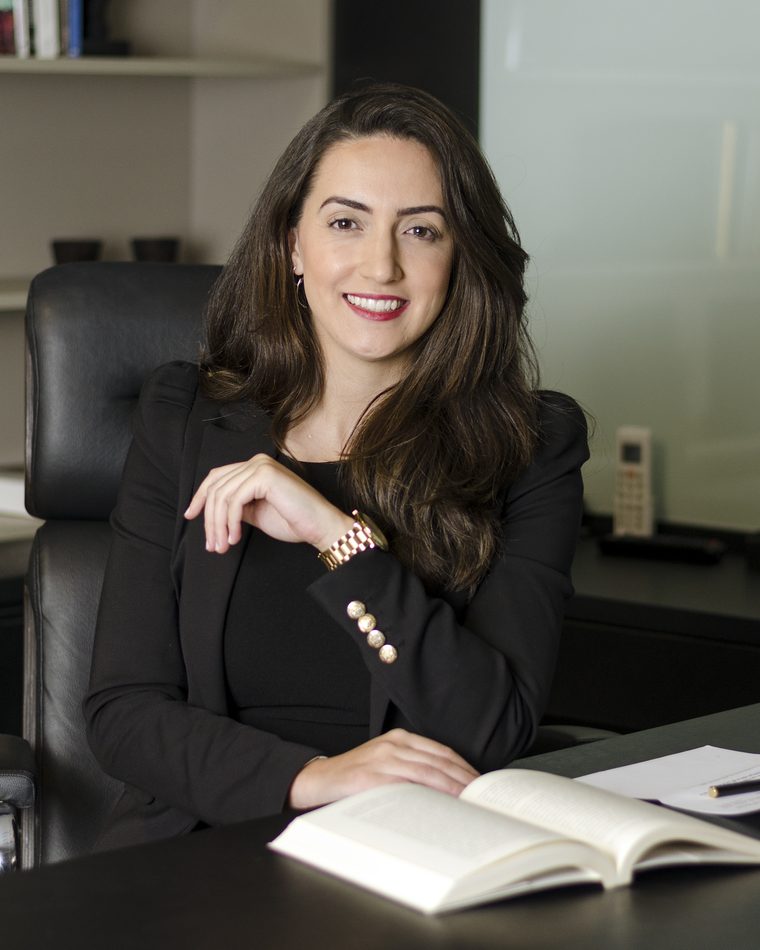
Priscila March Simões
Sócia · Responsável técnica do escritório
Sócia fundadora e responsável técnica da SMA Advogados. Sua formação em direito público e privado e a passagem por gabinetes do Tribunal de Justiça sustentam a leitura processual das estruturas que o escritório monta.
- Graduada em Direito pela Universidade Federal Fluminense
- Pós-graduada em Direito Público e Privado pela EMERJ
- Residente jurídica na Coordenação de Defesa Criminal da DPRJ
- Atuação em gabinetes da Vara da Infância e Juventude e das Câmaras Criminais do TJRJ
O diagnóstico é conduzido pelos sócios, não repassado. É uma conversa sobre o que existe, quem herda e o que preocupa.
Falar com um sócio →Niterói, Rio de Janeiro e todo o Brasil
O escritório fica em Niterói e conduz estruturações societárias e sucessórias para clientes em todo o país. Planejamento sucessório se faz por documento e reunião — não exige que o cliente esteja do outro lado da mesa.
O que exige atenção não é onde o cliente mora, e sim onde os bens estão. O ITCMD é imposto estadual: alíquotas, faixas e regras de avaliação mudam conforme a unidade da federação. Junta Comercial e registro de imóveis seguem exigências locais, e o inventário tramita no foro do último domicílio do falecido.
Por isso a primeira pergunta do diagnóstico não é onde você mora — é onde estão os bens, quem são os herdeiros e se há empresa operacional no meio.
O que costuma ser perguntado
O que é uma holding patrimonial e quem deve abrir?
É uma sociedade criada para deter bens de uma família — imóveis, participações, investimentos — no lugar de mantê-los em nome próprio. Costuma fazer sentido para quem tem imóveis de renda, mais de um herdeiro, sócios fora do círculo familiar ou uma empresa operacional. Para patrimônio concentrado em poucos bens, sem atividade empresarial, instrumentos mais simples costumam resolver.
Qual a diferença entre holding e testamento?
O testamento produz efeitos depois da morte e ainda passa por inventário. A holding age em vida: os bens vão para a sociedade e a transmissão acontece por doação de quotas, com regras de administração escritas no contrato social. Um não exclui o outro — é comum a holding conviver com um testamento que cuida do que ficou de fora.
Como o planejamento sucessório reduz o custo da herança?
Ele atua em três frentes: antecipa e fraciona o ITD em vez de concentrá-lo no espólio, retira do inventário os bens já transferidos — o que elimina taxa judiciária e custas de partilha sobre eles — e evita o custo indireto do litígio entre herdeiros. Quanto isso representa depende da composição do patrimônio; não existe percentual padrão.
Vou perder o controle do meu patrimônio se criar uma holding?
Não, desde que a estrutura seja desenhada para isso. A doação de quotas costuma ser feita com reserva de usufruto, mantendo com você o uso e a renda dos bens, e o contrato social pode concentrar a administração e o poder de voto. Perda de controle é risco de estrutura mal desenhada, não da holding em si.
Qual a alíquota do ITCMD no Rio de Janeiro?
O ITD fluminense é progressivo, conforme o art. 26 da Lei estadual 7.174/2015, com faixas medidas em UFIR-RJ. O cálculo é feito por decomposição: cada alíquota incide apenas sobre a parcela do patrimônio que cai na respectiva faixa, e não sobre o total — por isso a alíquota efetiva fica sempre abaixo do teto. As faixas e o valor da UFIR-RJ são revistos a cada exercício; os valores vigentes estão no artigo sobre o custo do inventário. O PLP 108/2024 torna a progressividade obrigatória em todos os estados a partir de sua vigência.
Qual o prazo para abrir o inventário?
O art. 611 do Código de Processo Civil determina a abertura em até dois meses do falecimento e o encerramento em doze meses, prazo que o juiz pode prorrogar. O atraso pode gerar penalidade sobre o imposto estadual — mais uma razão para não deixar a organização patrimonial para depois.
A holding protege meus bens de dívidas?
Uma estrutura societária lícita separa patrimônio pessoal de patrimônio empresarial e reduz exposição, mas não torna bens inatingíveis. Transferência feita já em estado de insolvência, ou para frustrar execução em curso, é revertida pelo Judiciário como fraude contra credores. Proteção patrimonial se constrói com antecedência, não em resposta a uma cobrança.
Quanto custa estruturar um planejamento sucessório?
Depende do número de bens, da existência de empresa operacional, do número de herdeiros e dos instrumentos escolhidos. O ponto de partida é sempre um diagnóstico do patrimônio, que define quais instrumentos fazem sentido — e se a holding é mesmo o caminho. Só depois se fala em custo.
As avaliações são públicas e ficam no Perfil da Empresa no Google. Lá você lê o que cada cliente escreveu, sem recorte.
Converse sobre o seu caso
O ponto de partida é um diagnóstico do patrimônio: quais bens existem, quantos herdeiros, se há empresa operacional no meio. Só depois disso se define qual instrumento faz sentido — e se a holding é mesmo o caminho.